
Obavezu podnošenja poreske prijave imaju samo fizička lica čiji je ukupan neto prihod u 2025. godini prešao neoporezivi iznos od 5.439.096 dinara . Ovaj iznos predstavlja trostruku prosečnu zaradu za godišnjem nivou.
Rezidenti Srbije prilikom obračuna uzimaju u obzir dohodak koji su ostvarili i u Srbiji i u drugim državama, dok nerezidenti uzimaju u obzir samo dohodak ostvaren u Srbiji.
Šta je dohodak za operezivanje?
Dohodak za oporezivanje predstavlja razliku između ostvarenog dohotka i neoporezivog iznosa.
U ukupan dogodak ulaze zarada, prihod od samostalne delatnosti, autorske naknade, zakup i drugi prihodi propisani zakonom, sabrani u neto iznosu.
Primer:
Ukupan neto prihod 8.000.000 – neoporezivi iznos 5.439.096 = Oporezivi prihod 2.560.904
Kako možete smanjiti visinu poreza?
Zakon nam dozvoljava da sumu na koju treba da platimo porez umanjimo za određeni procenat.
Umanjanje se odnosi na lične odbitke, odbitke za izdršavane članove porodice i dodatni odbitak za obveznike mlađe od 40 godina
Podela ličnih odbitaka izgleda ovako:
- Za poreskog obveznika – 40% prosečne godišnje zarade (725.213 dinara).
- Za svakog izdržavanog člana porodice – 15% prosečne godišnje zarade (271.955 dinara).
Ukupan iznos ličnih odbitaka ne može preći 50% dohotka koji se oporezuje.
Odbitak za određenog izdržavanog člana porodice može da iskoristi samo jedan poreski obveznik.
Poreski obveznici koji imaju manje od 40 godina života imaju pravo na dvostruko veći neoporezivi iznos, što u praksi predstavlja šestostruku prosečnu godišnju zaradu u Srbiji, odnosno 10.878.192 dinara.
Stope poreza
Godišnji porez na dohodak se plaća na oporezivi dohodak po stopi od:
10% – na iznos oporezivog dohotka do šestostruke prosečne godišnje zarade odnosno do 10.878.192 dinara
15% – na iznos oporezivog dohodka koji prelazi iznos od 10.878.192 dinara
Primer primene stope poreza :
Za oporezivi dohodak od 12.000.000 dinara se plaća 10% poreza na iznos od 10.878.192 dinara i 15% poreza na iznos ostatka koji iznosi 1.121.808 dinara
Kako se vrši obračun?
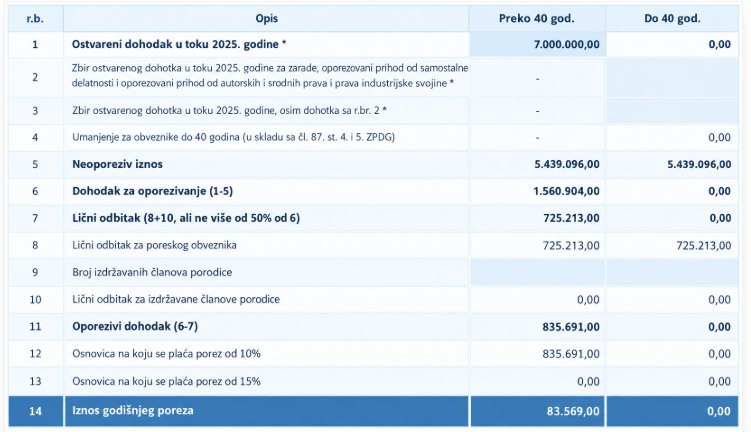
Primer obračuna godišnjeg poreza na dohodak građana za 2025. godinu možete naći u tabeli ispod.
Postupak podnošenja prijave
Na osnovu podataka iz službenih evidencija poreski organ unosi podatke u poresku prijavu i postavlja je na portal Poreske uprave najkasnije do 1. aprila tekuće godine za prethodnu godinu. Poreska prijava za godišnji porez na dohodak građana podnosi se putem obrasca PPDG-2R. Poreski obveznik je u obavezi da izvrši proveru ,izmenu, odnosno dopunu poreske prijave, u delu u kome nisu iskazani tačni i odgovarajući podaci i nakon toga podnese poresku prijavu u elektronskom obliku preko portala Poreske uprave. Ukoliko poreski obveznik ne podnese poresku prijavu PPDG-2R do 15. maja, Poreska uprava podnosi poresku prijavu za to lice.
Porez se plaća najkasnije do isteka roka za podnošenje poreske prijave, odnosno do 15. maja tekuće godine za prethodnu godinu.
Ukoliko niste u mogućnosti da lično podnesete poresku prijavu, to umesto vas može učiniti poreski punomoćnik, kojeg prethodno morate ovlastiti putem PEP obrasca.
Produženje roka za podnošenje poreske prijave
Prema Zakonu o poreskom postupku i poreskoj administraciji (član 39) moguće je produženje roka za podnošenje poreske prijave.
Sam postupak se pokreće na taj način što obveznik podnosi nadležnoj filijali Poreske uprave pisani zahtev koji mora biti dostavljen pre isteka roka za podnođenje poreske prijave uz navođenje konkretnih razloga zbog kojih je došlo do potrebe za produžetak roka . Razlozi moraju biti opravdani i dokumentovani (bolest, odsustvovanje iz zemlje, nesrećni slučaj, elementarna nepogoda većih razmera i sl). O zahtevu za produženje roka za podnošenje poreske prijave rešava zaključkom Poreska uprava u mestu u kojem se podnosi poreska prijava, u roku od pet dana od dana prijema zahteva. Krajnji rok za podnošenje poreskih prijava može biti produžen dok svi gore navedeni razlozi ne prestanu, a najduže za šest meseci od dana isteka zakonskog roka za podnošenje prijave.
Ukoliko vam je potrebna pomoć pri
